Kreditkort med cashback
Ett kreditkort med cashback ger dig en del av köpesumman tillbaka i pengar, oftast som ett avdrag på fakturan. Till skillnad från bonuspoäng behöver du inte växla in något hos en partner, utan beloppet minskar direkt det du ska betala. I denna guide jämför vi kreditkort med cashback som ges ut i Sverige. Cashbacken är 0,5 till 1,25 % av köpen och årsavgiften 0 till 1 800 kr. Taket för vad du kan få tillbaka går från 500 kr per år till inget tak alls. Effektiv ränta i utgivarnas egna exempel är 13,32 till 24,36 %. Vi visar också hur mycket som blir kvar när årsavgiften är betald.
Kreditkort med cashback
 Vad vår expert Kim tycker om kortet
 Vad vår expert Kim tycker om kortet
 Vad vår expert Kim tycker om kortet
 Vad vår expert Kim tycker om kortet
 Vad vår expert Kim tycker om kortet
 Vad vår expert Kim tycker om kortet
Vilket kreditkort har bäst cashback?
Det kreditkort som har bäst cashback 2026 är Amex Blue Cashback, med 1,25 % tillbaka på alla köp, inget tak och 420 kr i årsavgift. Ingen annan utgivare i Sverige ger lika mycket tillbaka på alla köp. Redan när du handlar för mer än 56 000 kr per år ger kortet mer pengar tillbaka än Bank Norwegian. Bank Norwegian är bäst för dig som vill ha ett kort helt utan årsavgift.
Topplista: kreditkort med bäst cashback
- Amex Blue Cashback: Högst cashback, 1,25 % på alla köp
- Bank Norwegian: 0,5 % cashback och 0 kr i årsavgift
- SEB Invited: 1 % cashback och upp till 6 000 kr per år
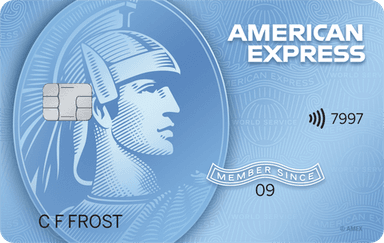
1. American Express Blue Cashback
Blue Cashback från American Express är det kreditkort som ger mest tillbaka i Sverige. Du får 1,25 % på alla köp med kortet och American Express har inget tak för hur mycket du kan tjäna in. Intjänad cashback räknas ihop under året och krediteras efter kontots årsdag.
Kortet kostar 35 kr i månaden, alltså 420 kr per år. Krediträntan är 17,99 % och effektiv ränta 20,82 % vid en kredit på 100 000 kr som betalas tillbaka på 12 månader (maj 2026). Du får upp till 55 räntefria dagar och valutapåslaget är 2 %.
Blue Cashback lönar sig redan vid måttliga utgifter. Handlar du för 150 000 kr per år blir det 1 875 kr tillbaka och 1 455 kr kvar när årsavgiften är betald. Nackdelen är att Amex inte tas emot överallt, så räkna med att ibland behöva ett andra kort. Kontantuttag och köp av valuta ger ingenting tillbaka.
American Express har 1,5/5 på Trustpilot (79 omdömen), där kritiken oftast gäller kundtjänst och att kortet inte accepteras i alla butiker.
2. Bank Norwegian
Bank Norwegian är det bästa kreditkortet med cashback för dig som inte vill betala någon årsavgift. Kortet är gratis och du väljer i appen mellan cashback och CashPoints. Båda ger 0,5 % på varuköp.
Bara köp upp till 100 000 kr per kalenderår räknas, vilket gör att du som mest får 500 kr i cashback per år. Krediträntan är 22,00 % och effektiv ränta 24,36 % vid en kredit på 10 000 kr på 12 månader (juli 2026). Kreditgränsen är upp till 150 000 kr och du får upp till 45 räntefria dagar.
Saldot används för att betala kortskulden och har inget utgångsdatum så länge kortet är aktivt. Köp hos flygbolag, räkningsbetalningar och kontantuttag ger ingen cashback. Bank Norwegian är det enda kortet i jämförelsen där allt du får tillbaka är ren vinst, eftersom det saknar avgift.
Bank Norwegian har 4,3/5 på Trustpilot (350 omdömen) och får beröm för en enkel app och snabb hantering.
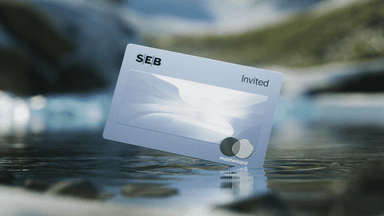
3. SEB Invited
SEB Invited ger 1 % cashback på alla köp och har det högsta taket bland korten med tak: 6 000 kr per år. Beloppet dras av på nästa faktura, eller i januari året efter om du inte väljer något i appen. Du kan också skänka det till WWF.
Kortet kostar 150 kr i månaden (1 800 kr per år), men de tre första månaderna är gratis. Krediträntan är bunden på 15,00 % och effektiv ränta 17,50 % vid en kredit på 75 000 kr. Valutapåslaget är 1,65 %.
Avgiften gör att SEB Invited bara lönar sig för den som handlar mycket. Kortet går plus först när du handlar för mer än 180 000 kr per år, och vid 300 000 kr blir det 1 200 kr kvar efter avgiften. För samma belopp ger American Express högre cashback, men SEB Invited tas emot överallt där Mastercard fungerar.
SEB har 1,3/5 på Trustpilot (785 omdömen), där omdömena mest handlar om banken i stort och inte om kortet.
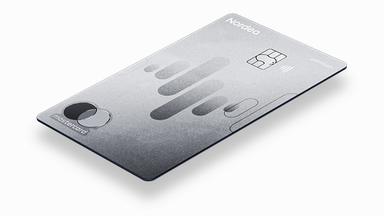
4. Nordea Premium
Nordea Premium ger 0,5 % cashback på nästan alla köp, upp till 5 000 kr per år. Nordea betalar ut beloppet varje månad, så den syns redan på nästa faktura. Mellan 20 november och 28 december 2026 får du 1 % på event, nöjen, hemelektronik och vitvaror.
Årsavgiften är 1 200 kr, eller 600 kr för den som är Premiumkund i Nordea. Krediträntan är 12,50 % och effektiv ränta 14,91 % vid en kredit på 100 000 kr på 12 månader (14,08 % för Premiumkunder). Du får upp till 55 räntefria dagar.
Du behöver vara kund i Nordea och ha fast inkomst för att få kortet. För en Premiumkund går kortet plus vid 120 000 kr i köp per år, för övriga först vid 240 000 kr.
Nordea har 1,6/5 på Trustpilot (985 omdömen).
5. Länsförsäkringar Kreditkort
Länsförsäkringar Kreditkort ger 0,5 % cashback, men bara på köp i e-handel och på resor och hotell. Vanliga köp i butik ger ingenting. Taket är 1 500 kr per år och nya kunder får 100 kr i cashback vid det första bonusgrundande köpet till och med 28 februari 2027.
Kortet kostar 25 kr i månaden (300 kr per år) och är gratis för Guldkunder. Krediträntan är 12,85 % och effektiv ränta 13,32 % vid en kredit på 20 000 kr (12 november 2026). Det är den lägsta effektiva räntan i jämförelsen. Du får upp till 58 räntefria dagar och valutapåslaget är 1,5 %.
Saldot förs över till kortskulden i appen när det är minst 50 kr. Kortet passar bäst för dig som redan är kund och handlar mycket på nätet.
Länsförsäkringar har 2,0/5 på Trustpilot (2 373 omdömen).
6. MoreGolf Mastercard
MoreGolf Mastercard ger 0,5 poäng per krona på alla köp och 2 poäng per krona hos golfpartner. 100 poäng är värda 1 kr, så det motsvarar 0,5 % och 2 % i cashback. Poängen löses in mot kortskulden när du har minst 10 000 poäng, och taket är 150 000 poäng (1 500 kr) per år.
Årsavgiften är 295 kr. Krediträntan är 17,99 % och effektiv ränta 18,67 % vid en kredit på 20 000 kr på 12 månader. För att få kortet behöver du vara medlem i en golfklubb ansluten till Svenska Golfförbundet.
Entercard, som ger ut kortet, har 4,3/5 på Trustpilot (275 omdömen).
Kreditkort med cashback (tabell)
Tabellen visar procentuell cashback, tak och årsavgift för korten i jämförelsen. Ett kort med lägre procent men utan årsavgift kan ge mer kvar än ett kort med hög procent, beroende på hur mycket du handlar.
| Kreditkort | Cashback | Tak per år | Årsavgift |
|---|---|---|---|
| Amex Blue Cashback | 1,25 % | Inget tak | 420 kr |
| SEB Invited | 1 % | 6 000 kr | 1 800 kr |
| Bank Norwegian | 0,5 % | 500 kr | 0 kr |
| Nordea Premium | 0,5 % | 5 000 kr | 1 200 kr |
| Länsförsäkringar | 0,5 % (nätköp och resor) | 1 500 kr | 300 kr |
| MoreGolf Mastercard | 0,5 till 2 % | 1 500 kr | 295 kr |
Vad är cashback på kreditkort?
Cashback innebär att du får återbäring på dina köp i pengar, som en procent av det du handlar för. På ett kreditkort sker det oftast som en kreditering på kortskulden, varje månad eller en gång om året beroende på utgivare.
Skillnaden mot bonuspoäng är att värdet är känt från början. 1 % cashback är alltid en krona per hundralapp, medan värdet på en bonuspoäng beror på vad du växlar den mot. Kontantuttag, ränta, spel och köp av utländsk valuta ger nästan aldrig något tillbaka, och vissa kort ger bara återbäring på vissa sorters köp.
Cashback betalas ut på tre sätt:
- Avdrag på räkningen: Det vanligaste sättet. Beloppet minskar nästa faktura, som hos Nordea och SEB.
- Årlig utbetalning: American Express räknar ihop beloppet och krediterar det efter kontots årsdag.
- Inlösen i appen: Bank Norwegian låter dig använda saldot mot kortskulden i appen. Länsförsäkringar och MoreGolf gör det också, men först när du har nått en minsta summa.
Så mycket cashback får du efter årsavgiften
Det som avgör vilket kort som lönar sig är hur mycket du handlar för per år. Årsavgiften dras av från det du får tillbaka, och taket gör att fler köp inte alltid ger mer pengar.
Tabellen visar vad som blir kvar per år när årsavgiften är betald. Vi räknar med att hela räkningen betalas varje månad, så att ingen ränta tillkommer.
| Köp per år | Amex Blue Cashback | Bank Norwegian | SEB Invited | Nordea Premium | MoreGolf |
|---|---|---|---|---|---|
| 60 000 kr | 330 kr | 300 kr | -1 200 kr | -900 kr | 5 kr |
| 150 000 kr | 1 455 kr | 500 kr | -300 kr | -450 kr | 455 kr |
| 300 000 kr | 3 330 kr | 500 kr | 1 200 kr | 300 kr | 1 205 kr |
Räkneexemplet visar tre saker. Under 56 000 kr per år ger Bank Norwegian mest, eftersom kortet saknar avgift. Över det ger Blue Cashback mest vid alla nivåer, tack vare högre cashback och lägre avgift än SEB Invited och Nordea Premium. SEB Invited och Nordea Premium kräver höga utgifter innan det du får tillbaka väger upp årsavgiften, men Nordea Premium är billigare för den som redan är Premiumkund.
Kreditkort med cashback utan årsavgift
Det enda kreditkortet med cashback på alla vardagsköp och 0 kr i årsavgift är Bank Norwegian. Du får 0,5 % tillbaka på köp upp till 100 000 kr per år, alltså högst 500 kr. Det gör Bank Norwegian till det enda helt gratis kreditkortet i jämförelsen.
Länsförsäkringar Kreditkort blir gratis om du är Guldkund, men ger då bara cashback på nätköp och resor. SEB Invited är gratis de tre första månaderna, vilket gör det enkelt att prova kortet innan avgiften börjar dras. Ett kreditkort utan årsavgift passar dig som handlar för mindre än cirka 5 000 kr i månaden, eftersom en avgift då äter upp större delen av det du tjänar in.
Vad är haken med cashback?
Haken med cashback är att beloppet är litet jämfört med vad kortet kan kosta. Den som inte betalar hela fakturan i tid betalar ränta, och då försvinner vinsten snabbt.
Det här ska du hålla koll på:
- Ränta: Med 20 % i ränta på en skuld på 20 000 kr betalar du omkring 4 000 kr per år, långt mer än vad 1 % tillbaka ger.
- Årsavgift: En avgift på 1 200 till 1 800 kr kräver höga utgifter innan kortet går plus.
- Tak: Bank Norwegian räknar bara köp upp till 100 000 kr per år. Länsförsäkringar och MoreGolf stannar vid 1 500 kr.
- Undantag: Kontantuttag, spel, köp av valuta och ofta räkningsbetalningar ger inget tillbaka.
- Valutapåslag: 1,5 till 2 % på köp utomlands. Det äter upp hela cashbacken när du handlar i annan valuta.
- Acceptans: American Express tas inte emot överallt, vilket kan göra att du betalar en del köp med ett annat kort.
Cashback eller bonuspoäng?
Cashback är bäst om du vill ha ett säkert och enkelt värde, medan bonuspoäng kan ge mer om du använder dem till resor. Med cashback får du pengar direkt på räkningen och behöver inte fundera på vad en poäng är värd. Bank Norwegian är ett exempel på båda: cashback och CashPoints ger samma 0,5 %, men CashPoints kan även användas till resor hos Norwegian.
Bonuspoäng, till exempel EuroBonus eller Amex-poäng, kan ge ett högre värde om du växlar dem mot flygresor eller hotellnätter vid rätt tillfälle. Samtidigt kan poäng förfalla och värdet ändras när programmen byter villkor. Är du intresserad av poäng i stället för pengar hittar du de bästa kreditkorten med bonus i vår topplista på startsidan.
Så jämför du kreditkort med cashback
När du ska jämföra kreditkort börjar du med att uppskatta hur mycket du handlar med kort per år. Utgifterna avgör om ett kort med årsavgift och högre procent slår ett kort utan avgift. Ett bra kreditkort med cashback är det som ger mest kvar för just dina utgifter.
Jämför korten på de här punkterna:
- Cashbacknivå: Procent på vanliga köp, och om nivån bara gäller vissa köp.
- Tak: Hur mycket du som mest kan få tillbaka per år.
- Årsavgift: Räkna av den från det du får tillbaka.
- Utbetalning: Månadsvis eller årsvis, och om saldot förfaller.
- Räntefria dagar: 45 till 58 dagar i jämförelsen. Fler dagar ger mer tid att betala räkningen.
- Valutapåslag: Viktigt om du handlar utomlands eller på utländska sajter.
- Krav: Kundkrav hos banken, medlemskap eller fast inkomst.
Ränta och risker med kreditkort
Ett kreditkort med cashback lönar sig bara om du betalar hela fakturan varje månad. Delbetalar du får du betala ränta på skulden, och krediträntan på kort är högre än på de flesta lån.
Effektiv ränta i jämförelsen ligger mellan 13,32 % (Länsförsäkringar) och 24,36 % (Bank Norwegian). Kontantuttag ger ränta från första dagen och oftast en avgift. Betalar du inte fakturan går skulden vidare till inkasso och i värsta fall till Kronofogden, vilket ger en betalningsanmärkning. Har du svårt att betala kan du få kostnadsfri hjälp hos budget- och skuldrådgivningen i din kommun.
Vanliga frågor
Vilket kreditkort har bäst cashback?
Amex Blue Cashback ger 1,25 % på alla köp och har inget tak. Årsavgiften är 420 kr, så kortet ger mest kvar för alla som handlar för mer än cirka 56 000 kr per år.
Vilket kreditkort har gratis cashback?
Bank Norwegian ger 0,5 % och har ingen årsavgift. Taket är 500 kr per år, eftersom bara köp upp till 100 000 kr per kalenderår räknas.
Är kreditkort med cashback bra?
Ja, om du betalar hela fakturan varje månad och väljer ett kort som passar dina utgifter. Då får du betalt för köp du ändå gör. Betalar du ränta på kortet äter räntan upp vinsten.
När betalas cashbacken ut?
Det beror på kortet. Nordea och SEB drar av beloppet på räkningen, Bank Norwegian låter dig använda saldot mot kortskulden och American Express betalar ut en gång per år efter kontots årsdag.
Ger alla köp cashback?
Nej. Kontantuttag, ränta, spel och köp av valuta ger nästan aldrig något tillbaka. Länsförsäkringar ger bara cashback på nätköp och resor, och Bank Norwegian ger inget tillbaka på köp hos flygbolag.

Kim Nikander
Kim är en bonusjägare och är eldsjälen bakom kortbonus.se. All kunskap om kreditkort bygger på egna erfarenheter och med målet att spara 10 000 kr per år i bonusar. Till sin hjälp för att skriva innehåll har han kollegan Jessica.